终篇:税收与责任全景——把这两件事,一次想明白
进入信号:公司也注册了、账也开了,但一谈"我到底要交哪些税""万一出事,是不是要我全部家底来赔",还是发怵。
本篇解决的问题:①无限责任到底啥意思?②有限责任在哪些情况下会被"击穿"?③每种身份(个人/个体户/个独/有限公司/香港/澳门/美国)各要交哪些税?④查账征收 vs 核定征收是什么?⑤怎么做到"既交对税,又不掏光家底"?
一、无限责任 vs 有限责任——先弄懂"哪些钱要你个人兜底"
全系列绕了十来篇,最该一次想明白的,其实就一句话:钱出事了,到底谁兜底?
无限责任,是生意债务直接连到"你这个人"。 个体户、个人独资企业都属这一类。想象一个画面:栗子给一个长期客户赊账供货,对方最后赖账跑路,你账上现金流断了,但你先垫出去的成本、供应商欠款、仓库租金一样没跑。这时候债权人一路追到你家——房子、车子、存款,都在"连带清偿"的范围内,为的是把你个人的家底拿出来还债。你接一单赚的是几万,但赌上去的,是你全部的身家。
有限责任,是股东以认缴出资额为限担责。 有限公司的意思就是:公司是"一个人格",它欠的债原则上用公司自己的资产还,股东(也就是你)只在认缴出资范围内负责。公司出了几十万的纠纷,原则上不会直接连累你的个人房产和存款。
所以记住这句核心:有限责任=隔离"你个人的家底",这是合法且最关键的一道战壕。 这也是为什么第 3 篇里,我没让你去注册个体户/个人独资——不是它们不好,是有限责任这道墙,值得你拥有。
图片仅作示意
二、有限责任不是免死金牌——四种会被"击穿"的情形
墙是好墙,但如果你自己拆墙,法律上会认定"公司已经不是你公司的公司了",有限责任就被击穿。最典型的四种:
- 一人公司财产混同。一整年都用个人微信收货款、财务报表完全分不清公账私账。一人公司一旦被认定财产混同,股东要对公司债务承担连带责任,有限责任这道墙直接塌掉。
- 注册资本认缴写太大。呼应第 3 篇那句"别认缴一个亿"——你写一个亿,哪天负债,你就得在一个亿的范围内兜底。有限责任被你自己"自愿"放大了。
- 抽逃出资。注册时缴的资本,转头又以借款、往来款名义套走拿去自己用了。被发现后要补足出资,并承担相应责任。
- 滥用公司独立地位 / 人格混同。拿公司的名义替自己个人负债、随意挪用公司资产到个人账户,导致公司账户和个人账户搅在一起,滥用者或相关股东要对公司债务担责。
⚠️ 这里必须踩稳:以上四类是实践中常见的"击穿"情形,但具体到每个案子认不认、怎么认,以法院裁判和最新法律认定为准,切勿绝对化。你只需要记住一个底层直觉:你越让公司像一个"空壳盘子",法院越倾向让它变成"你的盘子"。 反之,你越是公是公、私是私,责任边界就越清晰。
三、国内六张"税单"——每个身份的账单
把身份从简单到复杂列一遍,你一眼就能看出自己在哪一档。先看几张"税单":
| 你的身份 | 要交的税(概要) |
|---|---|
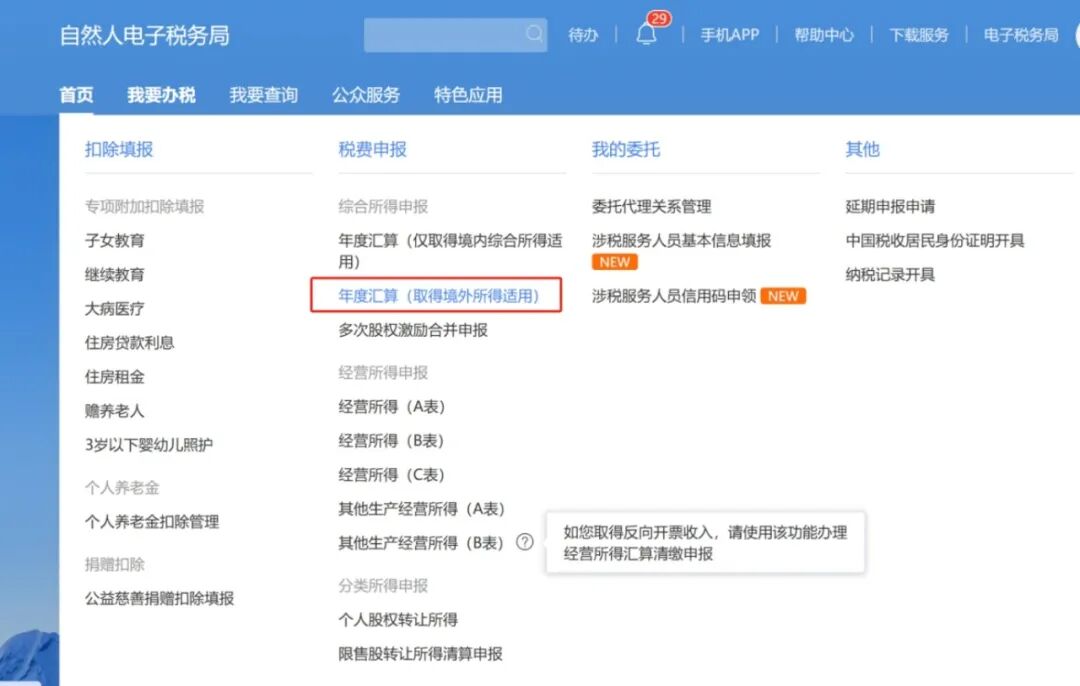
| 个人纯劳务/打工 | 劳务报酬或工资薪金个税,由付款方代扣代缴,年度做汇算清缴 |
| 个体户 | 经营所得个税(超额累进,可查账或核定)+增值税(小规模/一般纳税人,有免征区间与优惠) |
| 个人独资企业 | 经营所得个税+增值税 |
| 有限公司 | 增值税+企业所得税(小微有阶段性优惠)+股东分红时的股息红利个税+附加税费 |
图片仅作示意
图片仅作示意
注意这张表我故意没写任何具体税率——因为税率、起征点、免征额、优惠口径每年都可能调,一定要以官方最新 / 当期政策 / 当地税务口径为准。你要建立的不是"背数字",而是"框架感":我在什么身份 → 我对上哪几张税单 → 什么时候交。
四、查账征收 vs 核定征收——"算得清"和"算个大概"
做账报税,你常会撞见两个词:查账征收和核定征收。
- 查账征收:按你真实的收支、凭证来算税。赚多少、成本多少、利润多少,都有凭有据,账做得越清税越算得越准。这是主流、也是正规的做法。
- 核定征收:当你的账目不健全、成本说不清、规模又小(比如一部分做零散生意的个体户、小摊),税务机关会按行业特点、经营规模给你一个简化的计税口径,让你"算个大概"就能报。
这里有个必须打碎的误会:核定不是免税,只是简化。 它解决的是"你想算也算不清"的窘境,不是"你不想交就能不交"。而且现在的征管趋势是越来越强调建账、规范,核定更多是过渡性的、按税务机关认定的情形适用——能不能核定、按什么标准核定,一律以当地税务机关的核定为准,也别想着长期滥用来"省税"。
图片仅作示意
五、发票与"公私分明"——税和责任的交汇点
税和责任这两件事,在同一个地方汇合——你的账到底分不分得清。
开发票=把收入记进账里=触发交税义务,这是正常的经济循环。但真正的雷区在**"收了钱却看不见"**:长期做得不错却几乎不开票、营收长期不申报、个人卡大额收款——这些信号一旦被税务风控和检查盯上,麻烦是连锁的。
更糟的是,公私不分同时炸两边:一边在税务上吃亏(收入说不清、进项对不上),一边在责任上破防(回到第二节,公账私账一混,有限责任就可能被击穿)。
所以这句话是整篇的"题眼":账若不分明,税上吃亏、责任上也破防。 反过来,你从接手第一单就坚持"公归公、私归私",就等于同时守住了税和责任两道门。
图片仅作示意
六、跨境税——香港 / 澳门 / 美国(点评一下就够了)
跨境的部分,第 7、8 篇已经讲透了,这里只做"责任与税"的定位,不重复长篇:
- 香港:属地征税、利得税有两级制、没有增值税;想做"离岸豁免"要申请,且管理核心一旦被认定在香港、所得来自香港本地,就要正常缴利得税(详见第 7 篇)。
- 澳门:征收所得补充税等,具体口径、评定方式以澳门财政局及当期为准(详见第 8 篇)。
- 美国:牵涉税务居民身份、州税、以及 C-Corp 的双层税等问题,比想象中复杂得多(详见第 8 篇)。
一句话提醒:跨境做账、换汇、多主体申报,别自己硬算硬套。 这已经超出"贴一贴税率表"的范畴,交给懂跨境的口径专业操作,是在替你省钱、更是在替你避坑。
七、现实解法——别自己硬扛账
那么,一个刚起步又不想常年焦虑的你,到底该怎么做?
把账和税交给正规的代理记账 / 会计师事务所。 小生意体量下,这笔成本真的不高,价格按本地行情走(大致每月几百元起步)。你把它理解成"用不贵的固定成本,换一整年不焦虑"——报税、申报期限、口径更新,都有人帮你看着。
但我的要求不是"全丢给别人就完事"——至少,你得懂框架:"身份 → 税种 → 责任"。 你不必学会所有分录,但要能回答:我是什么身份、我对上哪几张单、万一债务最大敞口到我哪一层。把下面这张"税收与责任自查表"抄下来,或设成待办,隔一阵子对自己过一遍:
| 维度 | 当前身份 | 无限 or 有限责任 | 主要税种 | 我要特别注意的坑 |
|---|---|---|---|---|
| 个人 | 个人接单 | 无限(用个人财产兜底) | 劳务报酬/工资个税、年度汇算 | 别让个人卡变成"隐形收款机" |
| 个体户 | 个体户执照 | 无限 | 经营所得个税、增值税 | 核定不是免税;账别长期不明 |
| 有限公司 | 有限公司股东 | 有限责任(认缴出资为限) | 增值税、企业所得税、分红个税、附加税费 | 公账私账别混、注册资本别乱写 |
| 香港公司 | 香港公司股东/董事 | 有限责任 | 利得税(两级制)、无增值税 | 审计与离岸豁免口径及时更新 |
现在,这套系列就算闭环了
走到终篇,回看这条从"一个人的第一单"开始的路,你已经把该想清楚的都补完了:
- ✅ 第 1 篇:一个人的第一单,先分清"生活"和"经营"
- ✅ 第 2 篇:判断什么时候该从个人升级到实体
- ✅ 第 3 篇:选对国内主体、注册资本别乱填
- ✅ 第 4 篇:法定代表人谁当、责任边界
- ✅ 第 5 篇:股权怎么分,先小人后君子
- ✅ 第 6 篇:国内 / 香港 / 澳门,选对注册地
- ✅ 第 7、8 篇:香港实操 + 澳门 / 海外
- ✅ 第 9 篇:开户与资金通道,把钱流捋顺
- ✅ 第 10 篇:注册之后的年度课表、怎么体面退出
- ✅ 第 11 篇(本篇):把税和责任,一次讲明白
到这里我想说一句收尾的话:先把税和责任想清楚,再安心开工。 先小人后君子,不是让你变得紧张算计,而是让你在"家底守得住、账单交得清"的底气里,放心大胆去做事。从第一单那个"赔上一宿不踏实的夜晚"走到今天,你手里的牌越来越稳——现在,你可以真正开始做了。
本篇总结
| 你要搞懂的问题 | 一句话答案 |
|---|---|
| 无限责任是什么 | 个体户/个人独资,生意债务用你甚至家庭的全部财产连带清偿 |
| 有限责任何时被击穿 | 财产混同、认缴写太大、抽逃出资、滥用独立地位;具体以司法认定为准 |
| 国内各身份税种 | 个人交个税、个体户/个独交经营所得+增值税、有限公司交增值税+企税+分红个税等 |
| 查账 vs 核定 | 查账按真实收支算,核定是"简化口径",不是免税、也不能长期滥用 |
| 公私分明的意义 | 账若不分明,税上吃亏、责任上也破防 |
| 跨境税 | 香港利得税两级制、澳门所得补充税、美国多层次税制,交给专业,别自己硬算 |
| 交给专业会计 | 用不贵的代账成本换常年合规与不焦虑,但框架"身份→税种→责任"你得懂 |